4월부터 준비하는 절세 가이드
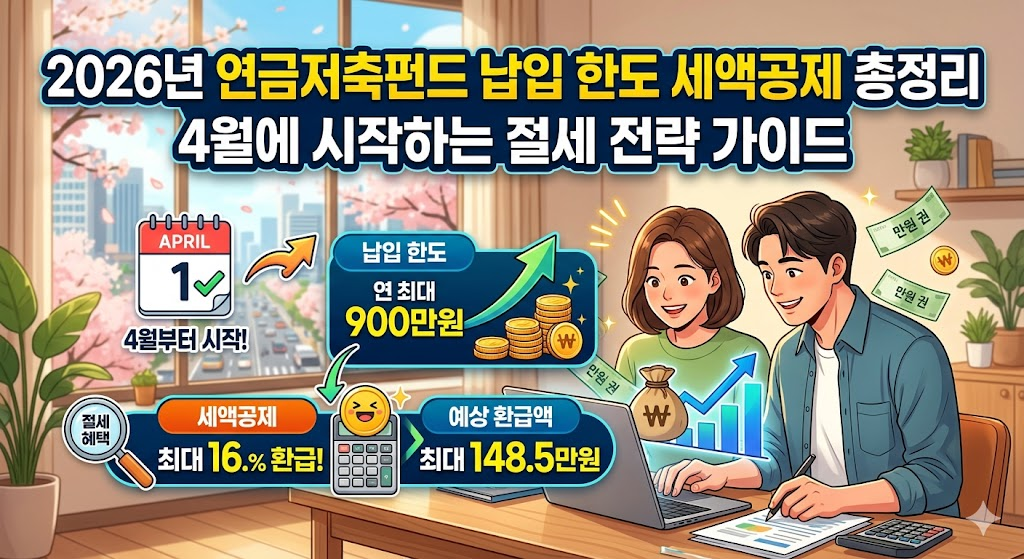
여러분, 안녕하세요! 따뜻한 봄기운이 완연한 4월입니다. 새해 계획을 세웠던 것이 엊그제 같은데 벌써 2분기가 시작되었네요.
오늘은 여러분의 든든한 노후와 똑똑한 절세를 위해 연금저축펀드 2026 납입 한도 세액공제 전략을 완벽하게 정리해 드리려고 합니다.
이번 글에서는 2026년 현재 적용되는 연금계좌의 세제 혜택과 납입 한도를 살펴보고, 왜 4월부터 미리 준비해야 하는지, 그리고 내 소득에 맞는 최적의 투자 금액은 얼마인지 상세히 알려드릴게요.
이 글을 끝까지 읽으시면 연말정산에서 ’13월의 월급’을 최대화할 수 있는 구체적인 실행 방안을 얻으실 수 있습니다.
2026년 연금저축펀드 납입 한도 및 세액공제 핵심 요약
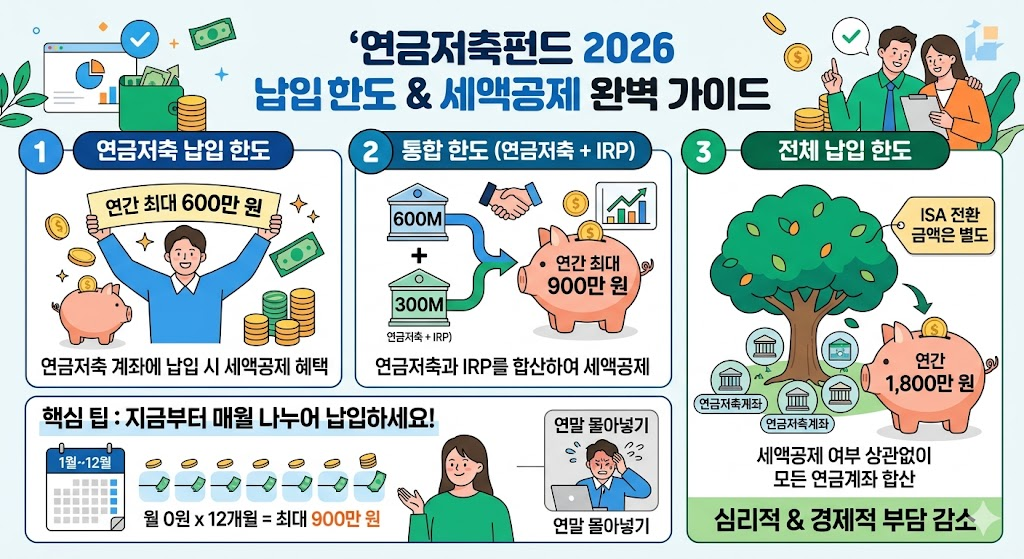
연금저축펀드 2026 납입 한도 세액공제 혜택을 제대로 누리기 위해서는 먼저 정확한 숫자부터 파악해야 합니다. 2026년에도 작년과 동일하게 상향된 세액공제 한도가 유지되고 있습니다.
- 연금저축 납입 한도: 연간 최대 600만 원까지 세액공제 가능
- IRP 포함 통합 한도: 연금저축과 IRP를 합산하여 연간 최대 900만 원까지 세액공제 가능
- 전체 납입 한도: 세액공제 여부와 상관없이 모든 연금계좌를 합쳐 연간 1,800만 원까지 납입 가능 (ISA 전환 금액은 별도)
많은 분이 연말에 급하게 돈을 넣으려다 보니 자금난을 겪기도 하는데요. 연금저축펀드 2026 납입 한도 세액공제를 위해 지금부터 매달 나누어 납입하는 것이 심리적으로나 경제적으로 훨씬 유리합니다.
소득별 세액공제율과 최대 환급금 계산
내가 낸 돈의 몇 퍼센트를 돌려받을 수 있을까요? 이는 여러분의 총급여액(또는 종합소득금액)에 따라 달라집니다.
| 구분 | 총급여 5,500만 원 이하 | 총급여 5,500만 원 초과 |
| 세액공제율 | 16.5% (지방소득세 포함) | 13.2% (지방소득세 포함) |
| 연금저축(600만 원) 납입 시 | 99만 원 환급 | 79.2만 원 환급 |
| 합산(900만 원) 납입 시 | 최대 148.5만 원 환급 | 최대 118.8만 원 환급 |
“오늘의 저축은 내일의 자유를 사는 행위이다.” — 워런 버핏 (Warren Buffett)
위 표에서 보듯, 연금저축펀드 2026 납입 한도 세액공제를 꽉 채우면 최대 148만 원이 넘는 금액을 국가로부터 돌려받을 수 있습니다. 이는 수익률로 치면 앉아서 13~16%를 먹고 들어가는 최고의 재테크입니다.
4월에 시작하는 연금저축펀드 스마트 납입 전략
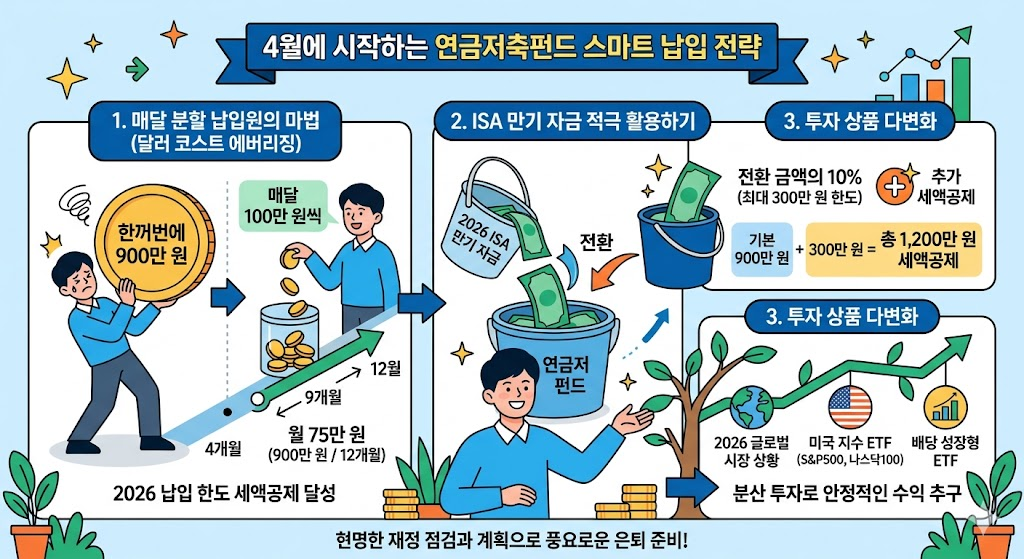
왜 하필 4월일까요? 1월은 새해라 정신없고, 2~3월은 지난 연말정산 결과에 일희일비하느라 바쁩니다. 4월은 재정 상태를 점검하고 남은 9개월 동안의 계획을 세우기에 가장 좋은 시기입니다.
1) 매달 분할 납입의 마법 (달러 코스트 에버리징)
한꺼번에 900만 원을 넣는 것은 부담스럽습니다. 하지만 4월부터 12월까지 9개월 동안 매달 100만 원씩 넣는다면 어떨까요? 혹은 지금부터 시작해 내년까지 월 75만 원(900만 원 / 12개월)씩 자동이체를 설정해두면 연금저축펀드 2026 납입 한도 세액공제를 아주 쉽게 달성할 수 있습니다.
2) ISA 만기 자금 적극 활용하기
2026년에 ISA(개인종합자산관리계좌) 만기가 돌아온다면, 그 자금을 연금저축펀드로 전환해 보세요. 전환 금액의 10%(최대 300만 원 한도)만큼 추가 세액공제 혜택을 줍니다. 즉, 기본 900만 원에 300만 원을 더해 총 1,200만 원까지 세액공제를 받을 수 있는 것이죠.
3) 투자 상품 다변화
연금저축펀드는 이름 그대로 ‘펀드’나 ‘ETF’에 투자할 수 있습니다. 2026년 글로벌 시장 상황에 맞춰 미국 지수 ETF(S&P500, 나스닥100)나 배당 성장형 ETF를 적절히 섞어 운영하는 것이 좋습니다.
연금저축펀드와 IRP, 어떻게 배분할까?
효율적인 연금저축펀드 2026 납입 한도 세액공제를 위해 계좌 배분은 다음과 같이 추천합니다.
- 우선순위 1: 연금저축펀드에 600만 원 먼저 채우기 (중도 인출이 상대적으로 자유롭고 담보대출이 가능하기 때문)
- 우선순위 2: 추가 혜택을 위해 IRP에 300만 원 채우기 (합산 900만 원 완성)
- 우선순위 3: 여유 자금이 있다면 세액공제 한도를 초과해 1,800만 원까지 납입 (이 금액은 나중에 과세 제외 금액으로 출금 가능)
결론 및 향후 계획
지금까지 연금저축펀드 2026 납입 한도 세액공제 전략에 대해 알아보았습니다. 핵심은 간단합니다. 연 900만 원 한도를 채워 최대 148.5만 원을 돌려받는 것, 그리고 이를 위해 4월부터 월별 분할 납입을 시작하는 것입니다.
지금 바로 여러분의 증권사 앱을 켜서 ‘연금저축’ 계좌의 올해 총 납입액을 확인해 보세요. 아직 0원이라면 오늘부터 소액이라도 자동이체를 시작하는 것이 노후의 나에게 줄 수 있는 가장 큰 선물입니다.